On fait les formalités.
Vous faites la différence.
+ 2500 professionnels nous font confiance !
Une gestion des formalités adaptée à votre métier !


Nous simplifions votre quotidien grâce
aux intégrations avec vos outils métiers.
Notre vision du juridique de demain :
la technologie au service de l'humain.
L’Humain
+ de 50 formalistes
Pour vous guider dans les démarches et fluidifier les relations administratives.
La Technologie
Des formalités intelligentes
Entraînées au quotidien par nos formalistes et mise à disposition pour nos clients.
Leader des formalités en France
-
3 000
utilisateurs uniques mensuels
-
50 K
formalités traitées en 2025
-
24 h
traitement moyen des dossiers
-
110
employés dans l’entreprise
Ils sont avocats, juristes, experts-comptables et recommandent nos services.
Le juridique décrypté pour les pros
- Acte authentique reçu par un notaire ;
- Acte contresigné par avocat au sens de l’article 1374 du Code civil ;
- Acte sous seing privé établi par l’expert-comptable de la société*.
- La société est-elle à prépondérance immobilière ? Cette vérification détermine si la loi anti-fraude s’applique et donc si l’acte doit être rédigé par un professionnel. Regarder l’actif au jour de la cession, mais aussi sur les douze mois précédents. Si les comptes ne sont pas accessibles, les demander au client avant la signature.
- La cession sera-t-elle signée à compter du 27 juin 2026 ? Si oui, le nouveau formalisme s’applique.
- Qui rédige l’acte ? Notaire, avocat contresignataire, ou expert-comptable de la société. Si c’est un expert-comptable, vérifier qu’il tient bien les comptes de la société.
- Enregistrement de l’acte au service des impôts, avec contrôle de sa forme ;
- Mise à jour des associés au Kbis et autres modifications découlant de la cession ;
- Dépôt des statuts à jour, avec le PV prévoyant la cession ;
- Mise à jour des bénéficiaires effectifs.
-
Cession de titres de sociétés à prépondérance immobilière : la fin de l’acte sans professionnel

- Les deux sociétés doivent être soumises à l’IS. Une TUP d’une SCI à l’IR dans une SAS n’en bénéficie pas. La SCI peut toutefois opter pour l’IS avant l’opération, ce que l’administration ne considère pas comme abusif.
- Les engagements doivent figurer en toutes lettres dans la décision. L’administration remet en cause le régime au moindre oubli, ou face à un simple renvoi à l’article 210 A. D’où le conseil de Racine : recopier tous les engagements du texte, même ceux qui semblent sans objet, comme la reprise de provisions que la filiale n’a jamais constituées.
- Les plus-values en sursis doivent ensuite être déclarées sur l’état de suivi prévu à cet effet.
- Le mali technique traduit des plus-values latentes sur les actifs transmis : l’actif vaut plus que sa valeur comptable. Il n’est jamais déductible.
- Le vrai mali correspond à une perte réelle. Si les titres sont détenus depuis plus de deux ans, il suit le régime des moins-values à long terme et n’est pas déductible. En deçà, il l’est en principe, sauf à hauteur des dividendes que l’associé unique a perçus de la filiale pendant cette période de détention. Cette règle vise les montages qui consistent à vider une filiale de sa trésorerie avant de la dissoudre.
- la rétroactivité ne dépend pas du régime de faveur, même si les deux vont presque toujours ensemble ;
- une distribution de dividendes en cours d’année ne l’empêche pas, le régime mère-fille continuant de s’appliquer chez l’associé unique ;
- si la TUP prévue fin décembre ne prend effet juridiquement qu’en janvier, la rétroactivité au 1er janvier de l’année précédente devient en principe impossible, puisqu’on a changé d’exercice.
- vérifier que les engagements du 210 A figurent mot pour mot dans la décision ;
- qualifier le mali avant de le traiter ;
- fixer la date de rétroactivité avec le calendrier des exercices en tête ;
- déposer la demande d’agrément avant la signature si les déficits dépassent 200 000 € ;
- chiffrer la taxe de publicité foncière si la société détient de l’immobilier ;
- régulariser les formalités antérieures et déposer la dissolution assez tôt pour sécuriser la date d’effet visée.
-
TUP : les cinq questions fiscales à trancher avant de signer
- Une part de rattrapage. Les aides de la période Covid ont maintenu en vie des entreprises qui auraient dû disparaître plus tôt. Une partie de la hausse solde ce retard.
- Un palier plutôt qu’une accélération. Au 3e trimestre 2026, les ouvertures progressent de 0,5 % seulement sur un an, la plus faible hausse depuis 2022. Les redressements augmentent (+4,2 %) quand les liquidations directes reculent légèrement (-1,2 %).
- un barème forfaitaire pour les procédures amiables des TPE, à fixer en 2027 — ce qui pourrait modifier la tarification des missions d’accompagnement ;
- l’accès des Urssaf au fichier bancaire de la Banque de France — un signal d’alerte précoce supplémentaire pour les créanciers publics ;
- l’alignement de la publicité du privilège du Trésor sur celle de la sécurité sociale — ce qui renforcerait la lisibilité des inscriptions au RCS.
- Surveiller le Kbis des clients fragiles : Une inscription de privilège ou un retard de dépôt des comptes sont des alertes publiques. Mieux vaut les repérer avant qu’un créancier n’assigne.
- Tenir les dossiers juridiques à jour : Statuts, registre des bénéficiaires effectifs, adresse du siège : une incohérence ancienne devient un motif de rejet au pire moment.
- Préparer les actes du plan en amont : Dès que le scénario de continuation se dessine, les projets de décisions et les pièces justificatives peuvent être réunis.
- Calibrer la sortie amiable : Avant de proposer une dissolution amiable, vérifier que l’actif couvre réellement le passif. Sinon, la liquidation amiable n’est pas la bonne voie.
- Prévoir la charge : Une procédure génère des formalités par vagues, souvent groupées en fin de période d’observation. Le cabinet doit pouvoir absorber ce pic.
-
Procédures collectives : 68 000 ouvertures en 2025, et autant de dossiers à tenir
- Garder des preuves : Captures d’écran datées du message d’erreur, numéro de dossier, heure de la tentative. En cas de retard, vous pourrez montrer que le blocage ne venait pas de vous.
- Signaler l’incident à l’INPI : Le formulaire de contact technique est accessible depuis la page d’aide du guichet unique. Il attend précisément ces éléments : captures, numéro de dossier et SIREN. Un signalement documenté est traité plus vite qu’un appel à la hotline.
- Prévenir le client tout de suite : Un message court qui explique la panne et annonce une nouvelle date vaut mieux que dix relances subies. Un client informé attend ; un client laissé sans nouvelles s’inquiète.
-
Guichet unique en panne : ce que ça coûte aux cabinets, et comment limiter les dégâts
- Le greffe constate un manquement. Exemples : un courrier recommandé revenu au greffe, une domiciliation expirée, des bénéficiaires effectifs non déclarés.
- Une mention d’office est inscrite au registre. Elle est publique, mais peu d’entreprises la surveillent.
- Un délai court avant la radiation. Il va de quelques semaines à un an selon le motif. Sans régularisation, la société est radiée.
- une domiciliation arrivée à échéance et non renouvelée ;
- des bénéficiaires effectifs non déclarés ou non mis à jour, un motif de radiation depuis 2025 ;
- une société sans activité depuis plus de deux ans ;
- une dissolution ancienne jamais suivie d’une clôture de liquidation ;
- le décès de l’exploitant d’une entreprise individuelle sans reprise déclarée.
- Commander sur Infogreffe un extrait Kbis de moins de trois mois pour vérifier le statut de votre société et vous assurer qu’aucune mention d’office n’apparaît au registre.
- Vérifier que l’adresse du siège déclarée au RNE est bien celle où vous recevez votre courrier.
- Mettre à jour vos bénéficiaires effectifs et déposer les comptes en retard.
-
Radiation d’office : pourquoi elle bloque vos factures électroniques et comment l’éviter ?
- les demandes de renseignements ou de pièces complémentaires ne peuvent plus être facturées en supplément ;
- le forfait reste dû lorsque l’inscription est refusée, puisqu’il rémunère l’examen du dossier et non son aboutissement.
- traiter la notification le jour même : identifier le dossier, la date limite et la liste exacte des éléments attendus ;
- adresser au client une demande précise, avec une date de retour fixée plusieurs jours avant l’échéance du greffe ;
- relancer avant la date limite plutôt qu’après ;
- vérifier que la réponse traite l’ensemble des observations du greffe, et qu’une pièce ajoutée ne crée pas de nouvelle incohérence avec le formulaire ou les actes déjà déposés ;
- répondre dans la formalité existante sur le Guichet Unique, sans créer de nouveau dépôt ;
- conserver la notification et la preuve de l’envoi de la réponse.
- rapprocher les informations clés (dates, identités, adresses, capital) entre le formulaire et l’ensemble des pièces, en particulier lorsqu’elles ont été ressaisies ;
- s’assurer que les formalités antérieures nécessaires ont bien été inscrites avant de déposer la suivante ;
- tenir une liste de contrôle par type de formalité, en commençant par celles qui mobilisent le plus de pièces, comme la création de SAS ou le transfert de siège chez un domiciliataire ;
- organiser une relecture avant envoi, notamment lorsqu’un collaborateur traite un type de formalité qu’il pratique peu.
-
Depuis 2026, un refus de formalité double les frais de greffe. Comment les éviter ?
Pendant des années, céder les titres d’une société à prépondérance immobilière pouvait tenir sur deux pages : un modèle téléchargé, deux signatures, un enregistrement aux impôts. Depuis le 27 juin 2026, cet acte-là ne suffit plus. La loi anti-fraude a imposé l’intervention obligatoire d’un professionnel du droit ou du chiffre dans toute cession de titres de ce type de société, sans quoi l’acte est nul, quelle que soit la forme sociale.
Table des matières
Trois formes d’acte, et rien d’autre
L’article 68 de la loi n° 2026-534 du 25 juin 2026, relative à la lutte contre les fraudes sociales et fiscales, crée un article 1865-1 dans le Code civil. Jusqu’ici, l’article 1865 se contentait d’exiger un écrit, y compris un acte sous seing privé.
Désormais, à peine de nullité, la cession doit prendre l’une de ces trois formes :
*Seulement s’il suit déjà la comptabilité de la société et que la cession prolonge directement cette mission. Un cabinet comptable qui ne tient pas les comptes de la société ne peut pas rédiger l’acte.
Le but affiché est la lutte contre le blanchiment. Les trois professionnels sont soumis aux obligations de vigilance du Code monétaire et financier. Les cessions de titres de sociétés à prépondérance immobilière échappaient jusqu’ici à tout regard extérieur, alors qu’elles transfèrent indirectement des immeubles.
Pas seulement les SCI
Le débat public parle de SCI. Le texte, lui, vise toute société non cotée à prépondérance immobilière, civile ou commerciale, au sens du 2° du I de l’article 726 du CGI. Parts sociales comme actions. Et toutes les SCI ne sont pas à prépondérance immobilière.
Une SAS qui détient l’immeuble de son exploitation, une SARL familiale propriétaire de quelques locaux, une SCCV de promotion ou une holding qui détient des parts de SCI peuvent donc entrer dans le champ.
Le critère fiscal est connu des praticiens : l’actif est, ou a été dans l’année précédant la cession, principalement composé d’immeubles situés en France ou de participations dans d’autres sociétés de ce type.
Point de vigilance : Le piège tient à la rétrospection : une société qui a vendu son immeuble il y a six mois peut encore être concernée. Ne pas s’arrêter à la situation au jour de la cession. Par ailleurs, vérifier le caractère à prépondérance immobilière n’est pas toujours possible sans accès aux comptes de la société, il faut alors le demander au client.
Une cession nulle peut passer inaperçue
Depuis le décret n° 2026-340 du 30 avril 2026, le greffe ne demande plus le dépôt de l’acte de cession pour les sociétés civiles. Le dépôt d’un procès-verbal et des statuts mis à jour suffit.
Conséquence directe : une cession nulle, faute d’intervention d’un professionnel, ne sera plus révélée par le greffe. Le Kbis affichera les nouveaux associés, les statuts seront à jour, et le vice restera invisible jusqu’au jour où quelqu’un le soulèvera : un associé évincé, un héritier, l’administration fiscale, un acquéreur de l’immeuble.
Trois vérifications avant de signer
Puisque le greffe ne voit plus l’acte, la vérification revient à ceux qui préparent la cession : le rédacteur de l’acte et les conseils des parties. Elle se fait avant la signature et tient en trois questions.
Si l’une des réponses pose problème, l’acte doit être établi dans les formes avant la signature. Un acte qui ne les respecte pas ne peut d’ailleurs pas être enregistré au service des impôts. C’est à cette étape que nos formalistes peuvent intervenir : lorsqu’ils sont chargés de l’enregistrement de l’acte, ils vérifient qu’il a bien été établi par un professionnel habilité.
En résumé
Depuis le 27 juin 2026, toute cession de titres d’une société à prépondérance immobilière, SCI ou non, doit obligatoirement être rédigée par un notaire, un avocat ou l’expert-comptable de la société. Sans cela, la cession est nulle. Et comme le greffe ne voit plus l’acte, la vérification se fait avant la signature, par ceux qui préparent la cession.
Vous pouvez nous confier les formalités qui suivent l’acte :
Une cession de titres à inscrire ? Nos formalistes s’en chargent.
Si la transmission universelle de patrimoine est simple sur le plan juridique, avec une décision de l’associé unique puis trente jours d’attente, sa fiscalité l’est beaucoup moins. La TUP met fin à la vie fiscale d’une société, et sans précaution, « une TUP, en principe, ça coûte très cher », résume Charles-Xavier Vincenti, counsel en droit fiscal chez Racine. C’est ce qu’il expliquait lors du webinaire organisé avec LegalVision sur les enjeux fiscaux de la TUP en 2026. Il proposait de mener, avant toute opération, une véritable étude de faisabilité fiscale en cinq questions.
L’opération peut-elle être neutre ?
Par défaut, la dissolution de la société est traitée comme une cession de tous ses actifs. Les plus-values latentes, sur un immeuble ou des titres de participation par exemple, sont imposées à l’IS au taux normal de 25 %. Chez l’associé unique, l’annulation des titres de la filiale peut faire apparaître un boni, lui aussi imposable.
Le régime de faveur des fusions de l’article 210 A du CGI permet d’éviter cette imposition. Il s’applique aux TUP dans les mêmes conditions. L’opération devient intercalaire, comme si l’associé unique avait toujours détenu les actifs. Encore faut-il respecter trois points :
Que faire du mali ?
Quand la valeur des titres annulés dépasse l’actif net reçu, l’associé unique constate un mali. Deux cas se présentent.
Faut-il prévoir une rétroactivité fiscale ?
Dans la très grande majorité des TUP, la réponse est oui. Sans elle, la société dissoute doit déclarer son résultat et payer son impôt pour la période allant du début de l’exercice à la date d’effet juridique. Avec elle, l’associé unique est réputé avoir réalisé lui-même toutes ses opérations depuis une date antérieure.
À la différence de la fusion, cette rétroactivité est uniquement fiscale : la société dissoute doit toujours établir de vrais comptes jusqu’à la date d’effet juridique.
La rétroactivité ne peut pas remonter au-delà du premier jour de l’exercice en cours. Si les deux sociétés n’ont pas le même exercice, c’est la date d’ouverture la plus récente qui s’impose. Avec une filiale dont l’exercice ouvre au 1er janvier et une mère dont l’exercice ouvre au 1er septembre, la rétroactivité ne peut pas remonter avant le 1er septembre. L’administration admet une exception quand l’associé unique vient d’être créé : on peut alors remonter au début de l’exercice de la filiale.
L’intérêt est double. Si la filiale a perdu de l’argent pendant l’année, ces pertes passent chez l’associé unique sans agrément ni condition. Si elle a fait des bénéfices, l’impôt est payé directement par l’associé unique, ce qui évite d’organiser un paiement au nom d’une société qui n’existe plus.
Côté déclaratif, l’associé unique reprend le résultat de la filiale sur son tableau 2058-A, en réintégration ou en déduction. La filiale, dans sa liasse de cessation, déduit ce même résultat pour déclarer un résultat fiscal nul.
Trois précisions apportées pendant les questions :
Les déficits passés peuvent-ils être sauvés ?
C’est souvent l’enjeu financier principal de l’opération. En principe, seule la société qui a subi un déficit peut l’imputer. Quand elle disparaît, ses déficits antérieurs disparaissent avec elle. En régime de faveur, deux options permettent d’en récupérer tout ou partie.
|
|
Jusqu’à 200 000 € |
Au-delà, sur agrément |
|
Transfert |
Automatique |
Possible pour la totalité du déficit |
|
Conditions |
Déficit hors gestion patrimoniale (location immobilière par exemple), pas de cession de fonds pendant la période concernée |
Reprise de l’activité à l’origine du déficit, engagement de la poursuivre pendant trois ans |
|
Calendrier |
Aucune démarche préalable |
Demande déposée avant la date d’effet juridique de la TUP |
Les deux options ne se combinent pas. Demander l’agrément, c’est renoncer au transfert automatique des 200 000 premiers euros : l’agrément porte sur tout.
La demande suit un cadre normé, mais le dossier est lourd. Il faut chiffrer le déficit, expliquer l’opération, fournir une sorte de mini business plan, détailler le sort des salariés et, si seule une partie de l’activité est reprise, isoler le déficit qui lui correspond avec les équipes comptables. Charles-Xavier Vincenti citait un dossier de 2 millions d’euros de déficits, soit un enjeu d’environ 500 000 € d’impôt : une quinzaine de jours de préparation, puis un an et demi d’instruction par l’administration.
Racine dépose systématiquement la demande avant la signature de la décision de TUP. Sans demande déposée à temps, tout ce qui dépasse 200 000 € est définitivement perdu, sans régularisation possible. Et tant que l’agrément n’est pas obtenu, le déficit transféré ne doit pas être ajouté au stock suivi sur le tableau 2058-B de l’associé unique.
Quelles autres taxes ?
En droits d’enregistrement, la TUP ne coûte en principe rien. La décision n’a pas à être enregistrée ; si elle l’est, c’est comme acte innommé, au droit fixe de 125 €.
Seule exception notable : les immeubles. Si la société dissoute détient de l’immobilier, la TUP déclenche la taxe de publicité foncière de 0,715 %, calculée sur la valeur réelle des biens et non sur leur valeur comptable, en plus de la contribution de sécurité immobilière et des frais de notaire. Une fusion n’aurait coûté que la contribution et les frais. Parfois, la TUP reste pourtant le seul choix possible : c’est le cas du schéma dit « Quéméner », utilisé après le rachat d’une société immobilière pour réévaluer ses actifs sans impôt. Il faut alors mettre en balance le coût de la taxe et l’économie d’impôt.
La TVA, enfin, pose rarement problème. La TUP transmet une universalité de biens, dispensée de TVA par l’article 257 bis du CGI, et un éventuel crédit de TVA de la société dissoute passe à l’associé unique.
La date d’effet, angle mort du calendrier fiscal
Rétroactivité, dépôt de l’agrément, exercice de rattachement : tout dépend de la date d’effet juridique de la TUP. Or depuis le 1er octobre 2024, date d’entrée en vigueur du décret du 7 juillet 2024, elle ne se choisit plus. Le délai d’opposition de 30 jours court à compter de la publication au BODACC, déclenchée par la validation de la dissolution par le greffe. La TUP prend effet le lendemain du dernier jour du délai, reporté si celui-ci tombe un week-end ou un jour férié.
Pour les avocats de Racine, c’est l’une des principales faiblesses de la TUP face à la fusion simplifiée, dont la date d’effet est fixée dans le traité. Depuis le passage au BODACC, la TUP « a perdu un peu de son intérêt », reconnaît Luc Pons. Pour une opération qui doit impérativement prendre effet au 31 décembre, la fusion mérite donc d’être étudiée.
Si la TUP est retenue, le seul levier est d’obtenir une validation rapide. La publication au BODACC suit en général la validation du greffe de trois jours environ. Quentin Vanson, formaliste expert chez LegalVision, recommande de vérifier avant le dépôt que les formalités antérieures sont en ordre : caractère unipersonnel déclaré, bénéficiaires effectifs à jour, comptes déposés. Un rejet du greffe sur l’un de ces points décale tout le calendrier, et avec lui la fiscalité de l’opération. Les oppositions de créanciers, elles, restent rares : il en a vu « une ou deux » dans toute sa carrière.
En résumé
Avant de signer une décision de TUP :
Comme le rappelait Elsa Charifi, juriste senior chez Racine, la clause fiscale de la décision doit impérativement être validée par un fiscaliste : « on ne s’improvise pas sur la clause fiscale ».
Pour aller plus loin, le replay du webinaire avec Elsa Charifi, Charles-Xavier Vincenti et Luc Pons (Racine) et Quentin Vanson (LegalVision) est disponible : La TUP : quels enjeux fiscaux en 2026 ?. Pour le calendrier mois par mois d’une TUP au 31 décembre, voir notre article TUP : anticiper pour une radiation au 31 décembre.
Une fois le volet fiscal arrêté, nos formalistes prennent le relais : contrôle des formalités antérieures, dépôt de la dissolution, suivi du BODACC et du délai d’opposition, certificat de non-opposition et radiation.
Une TUP à boucler avant le 31 décembre ? Pour un effet en fin d’année, la dissolution doit être validée par le greffe d’ici la fin novembre. Confiez-nous les formalités dès maintenant.
68 057. C’est le nombre d’entreprises placées en procédure collective en 2025, selon la Cour des comptes. Il faut remonter vingt ans pour trouver pire. Ce chiffre est beaucoup commenté sous l’angle économique, moins sous l’angle du RCS et du RNE. Or chaque jugement d’ouverture déclenche une suite de démarches, de mentions et de délais que les cabinets doivent tenir, souvent dans l’urgence.
Table des matières
Un record, oui, mais lequel ?
Le chiffre de la Cour des comptes, relayé mi-septembre, porte sur 68 057 entreprises et plus de 202 000 emplois. Infogreffe, de son côté, comptait 63 127 ouvertures de procédures en 2025. La Banque de France recensait 70 766 défaillances en cumul sur douze mois à fin août 2026, un niveau qui reste parmi les plus élevés depuis vingt ans.
Les périmètres et les dates d’arrêté diffèrent, d’où les écarts. La tendance, elle, ne fait pas débat : le volume est au plus haut depuis le milieu des années 2000.
Deux nuances méritent d’être gardées en tête :
Ce dernier point compte pour les avocats et experts-comptables qui suivent le dossier. Un redressement dure, évolue, et génère bien plus de démarches modificatives qu’une liquidation immédiate dont certaines passent par le guichet unique.
Ce que pointe la Cour des comptes
Le rapport ne s’arrête pas au constat. Il vise surtout la manière dont l’État repère et accompagne les entreprises en difficulté, des TPE jusqu’aux ETI.
Premier sujet : l’argent public. Fin 2024, la DGFiP et les Urssaf détenaient 20,2 milliards d’euros de créances sur des entreprises en procédure collective. Seule une faible part en est recouvrée.
Second sujet : la dispersion. CCI, CMA, Banque de France, services départementaux de l’État… les guichets d’alerte sont nombreux et mal coordonnés. Parmi les neuf recommandations, plusieurs touchent directement les professionnels du droit :
Le message de fond est clair : plus tôt la difficulté est détectée, plus le traitement est amiable et moins il coûte. Encore faut-il que les signaux soient lisibles. Et l’un des plus fiables reste le RCS et, pour les entreprises individuelles et artisans, le RNE.
Une procédure collective se lit aussi au RCS
On associe la procédure collective au tribunal, au mandataire, aux créanciers. On pense moins au Kbis. Pourtant, du premier signal à la radiation, l’entreprise laisse une trace continue au RCS et au RNE.
|
Étape |
Ce qui apparaît au RCS / RNE |
Qui agit |
|
Avant la procédure |
Comptes annuels non déposés, inscriptions de privilèges du Trésor ou de la sécurité sociale |
Greffe, créanciers publics |
|
Ouverture |
Mention du jugement au RCS, avis au BODACC |
Greffe, automatiquement à réception du jugement |
|
Pendant la période d’observation ou le plan |
Changement de dirigeant, transfert de siège, opérations sur le capital, transformation |
La société et ses conseils, via le guichet unique (formalités que LegalVision peut prendre en charge) |
|
Plan de cession |
Immatriculation ou modification de la structure qui reprend l’activité |
Le repreneur et ses conseils, via le guichet unique (formalités que LegalVision peut prendre en charge) |
|
Clôture |
Radiation de la société |
Greffe, sur ordonnance du tribunal |
Le tableau le montre clairement : la majorité des inscriptions au RCS sont faites par le greffe, automatiquement, à réception des décisions du tribunal. Mais certaines étapes : les modifications en cours de plan, les opérations sur le capital, les immatriculations liées à une reprise passent par le guichet unique et impliquent directement les conseils du dirigeant. C’est là que les délais sont serrés et que les rejets coûtent le plus cher.
Le plan de continuation en est le meilleur exemple. Un « coup d’accordéon » sur le capital, l’entrée d’un nouvel investisseur ou le départ du fondateur impliquent chacun un dossier complet. Un refus du greffe à ce stade fait perdre des semaines qu’une entreprise sous plan n’a pas.
Il y a enfin la voie que beaucoup choisissent pour éviter le tribunal : la dissolution amiable anticipée. Elle suppose que la société puisse payer ses dettes. En 2025, Infogreffe a recensé 457 459 radiations, en hausse de 51,5 %. Toutes ne sont pas des faillites, loin de là. Mais toutes sont des formalités.
Ce que les cabinets ont intérêt à anticiper
Avocats et experts-comptables sont souvent les premiers à voir venir la difficulté, bien avant le tribunal. Quelques réflexes font gagner du temps le jour où tout s’accélère.
En résumé
Le record de 2025 se stabilise en 2026, mais à un niveau haut. Pour les cabinets, l’enjeu n’est pas seulement de suivre les statistiques. C’est de tenir, dossier par dossier, une chaîne de formalités où chaque rejet coûte du temps à une entreprise qui n’en a plus.
Modifications en cours de plan, reprises d’activité, dissolutions amiables : nos formalistes prennent en charge ces dossiers auprès du guichet unique, avec un suivi jusqu’à l’inscription. Un dossier à déposer ? Parlons-en.
Avec la contribution de Pauline Caubet, formaliste chez LegalVision.
Page blanche, message d’erreur, site tout simplement inaccessible. Ces dernières semaines, le guichet unique a de nouveau connu des bugs généraux, sans cause communiquée et sans calendrier de reprise. À chaque fois, c’est la même chaîne : les dépôts s’arrêtent, les formalités prennent du retard, et les clients s’impatientent sans comprendre pourquoi leur dossier n’avance pas. Pour les cabinets qui absorbent cette insatisfaction sans en être responsables, la vraie question n’est pas « pourquoi », mais « comment limiter la casse ».
Table des matières
Pas d’explication, et plus de plan B
Quand le site ralentit sans raison connue, on ne peut ni anticiper la reprise ni contourner le problème. Et depuis le 31 décembre 2024, il n’existe plus de voie de secours : la procédure de continuité, qui permettait de passer par les canaux historiques des greffes, a pris fin.
Concrètement, une formalité d’entreprise ne peut aujourd’hui être déposée que sur le guichet unique. Si le site bloque, tout le monde attend. Les délais légaux, eux, continuent de courir.
Un site inaccessible, des clients mécontents
Une panne de quelques heures ne reste jamais de quelques heures. Les dossiers qui n’ont pas pu partir s’empilent, puis arrivent tous en même temps au greffe quand le site revient. Le retard se reporte sur toute la semaine.
Côté client, la panne est invisible. Il voit seulement que son Kbis n’arrive pas, que sa nomination n’est pas publiée, que son compte bancaire ou son contrat attend un extrait à jour. Dans certains cas, une panne de 48 heures suffit à décaler une signature, bloquer une ouverture de compte ou retarder une entrée en fonction. Ce n’est pas une situation exceptionnelle, c’est ce qui arrive à chaque incident non anticipé.
Et c’est vers son avocat ou son expert-comptable que le client se tourne, pas vers l’INPI.
Le cabinet n’est pour rien dans le blocage. Il en subit pourtant l’insatisfaction. Avoir une conduite à tenir prête avant la prochaine panne change quelque chose.
Que faire pendant la panne ?
Avant de chercher l’erreur dans son propre dossier, il faut savoir si le problème vient du site. Et une fois la panne confirmée, les bons réflexes font toute la différence.
|
Situation |
À éviter |
À faire |
|
Le site ne répond pas |
Redéposer le dossier |
Changer de navigateur, tester un autre dossier |
|
La page de paiement freeze |
Repayer immédiatement |
Vérifier le débit d’abord |
|
La session expire |
Tout ressaisir à chaud |
Enregistrer le brouillon à chaque étape |
|
Le client relance |
Ne pas répondre |
Prévenir tout de suite avec une nouvelle date |
|
Le délai approche |
Attendre le retour du site |
Documenter la panne et signaler à l’INPI |
L’enjeu est réel. Depuis le printemps 2026, un refus définitif entraîne la perte des émoluments versés au greffe lors du premier dépôt, soit 57,97 € TTC pour une modification avec dépôt d’actes, sans possibilité de remboursement.
Un dossier bricolé pendant une panne est un bon candidat au refus.
Protéger ses délais pendant la panne
Le site s’arrête, pas le calendrier. Une régularisation doit toujours être traitée dans les 15 jours, et un client attend toujours son Kbis. Trois gestes permettent de garder la main :
Pendant ce temps, rien n’empêche de préparer la suite : pièces relues, formulaire vérifié, réponses aux régularisations prêtes. Au retour du site, le dossier part en premier.
En résumé
On ne choisit pas quand le guichet unique tombe en panne. Les retards et l’impatience des clients suivent presque toujours. Ce qu’on choisit, c’est ce qu’on fait pendant ce temps-là : diagnostiquer, ne rien redéposer, documenter, prévenir, préparer.
C’est ce que font nos formalistes à chaque incident. Pendant la panne, les dossiers ne s’arrêtent pas, ils attendent, documentés et prêts à repartir. Le cabinet, lui, n’a pas à surveiller l’écran.
Un dossier bloqué sur le Guichet Unique ? Confiez-le à nos formalistes.
Avec la contribution de Maël Birrier, formaliste expert chez LegalVision.
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir des factures électroniques. Au même moment, les radiations d’office se multiplient. Selon Infogreffe, elles ont plus que triplé entre le deuxième trimestre 2025 et le deuxième trimestre 2026, et représentent désormais près de la moitié des radiations dont le motif est connu.
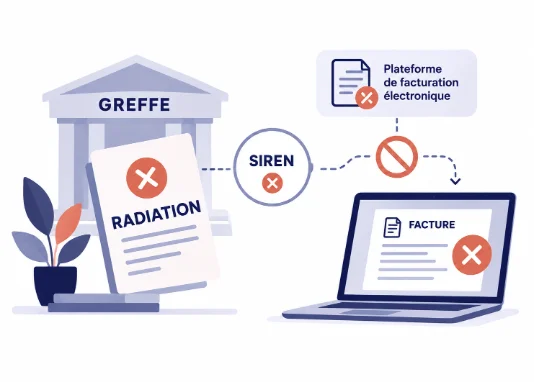
Ces deux sujets se rejoignent : une société radiée sort du circuit de la facturation électronique. Et bien souvent, le dirigeant ne s’en aperçoit qu’au moment où une facture ne passe pas.
(Pour une vue d’ensemble de la réforme, voir notre article Facturation électronique : êtes-vous prêts pour la réforme ?)
Table des matières
La radiation d’office, comment ça se passe
La radiation d’office est prononcée par le greffe, sans que la société l’ait demandée. Elle suit en général trois étapes :
Le piège, c’est que les courriers du greffe partent à l’adresse déclarée. Si cette adresse n’est plus la
bonne, l’alerte n’arrive jamais.
Radiation et facturation électronique : quel impact ?
Les factures électroniques transitent par des plateformes agréées. Pour savoir où livrer une facture, la plateforme du fournisseur consulte l’annuaire de la facturation électronique, organisé autour du SIREN de chaque entreprise.
Pour y figurer et recevoir des factures, la société doit avoir un SIREN actif. Une société radiée n’a plus de point de réception : la facture de son fournisseur n’est pas acheminée, et elle-même ne peut plus facturer ses clients. Les conséquences sont immédiates. La trésorerie est touchée, la comptabilité se désynchronise, et les partenaires commerciaux ne savent plus comment la facturer.
Les motifs de radiation à surveiller
Le premier cas rencontré en pratique est le transfert de siège non déclaré. La société déménage, oublie la formalité, et les courriers du greffe reviennent avec la mention « n’habite pas à l’adresse indiquée ». Le greffe peut alors présumer une cessation d’activité.
D’autres situations peuvent conduire à une radiation d’office :
Quelle formalité pour éviter la radiation ?
Dans la plupart des cas, la solution passe par une formalité déposée au Guichet unique, qui met à jour le Registre National des Entreprises (RNE).
|
Situation |
Formalité à déposer |
|
La société a déménagé |
Transfert de siège social |
|
Contrat de domiciliation expiré |
Transfert de siège vers une nouvelle adresse ou une nouvelle domiciliation |
|
Bénéficiaires effectifs absents ou obsolètes |
Déclaration ou modification des bénéficiaires effectifs |
|
Activité en sommeil depuis longtemps |
Déclaration de reprise d’activité, ou dissolution si l’activité ne reprendra pas |
|
Société dissoute depuis plusieurs années |
Clôture de liquidation, ou prorogation du mandat du liquidateur |
|
Comptes annuels en retard |
Dépôt des comptes annuels |
Les données déposées au RNE sont ensuite transmises à la base SIRENE de l’INSEE. Une formalité à jour, c’est donc un SIREN fiable dans l’annuaire.
La société est déjà radiée : que faire ?
La radiation d’office n’efface pas la société : elle continue d’exister juridiquement. Pour lever la mention, il faut d’abord réactiver la société en demandant le rapport de la radiation d’office, au moyen d’un formulaire M2. Une fois la société réactivée, il devient possible de déposer la formalité qui régularise la situation, par exemple un transfert de siège. Plus la démarche est engagée tôt, plus la société retrouve vite une situation normale, et un SIREN actif pour ses factures.
Trois vérifications à faire maintenant
Pour aller plus loin : découvrez notre livre blanc
Notre livre blanc dédié à la facturation électronique et la mise à jour du RNE détaille le fonctionnement de l’annuaire, les principaux motifs de radiation et propose une checklist pratique en 8 points.
Régularisation gratuite, refus définitif facturé : pourquoi le délai de 15 jours devient un enjeu financier
Un refus définitif de formalité double désormais les frais de greffe : les émoluments versés restent acquis au greffe, et il faut repayer pour redéposer le dossier.
Depuis le printemps 2026, la facturation des greffes des tribunaux de commerce repose sur une nouvelle logique. Une demande de régularisation ne donne plus lieu à des frais. En revanche, lorsqu’une formalité est définitivement refusée, les émoluments réglés au moment du dépôt restent acquis au greffe, et le redépôt du dossier entraîne le paiement de nouveaux émoluments.
Pour les formalistes qui déposent chaque semaine des formalités sur le guichet unique de l’INPI, l’effet est immédiat : un dossier non régularisé à temps se traduit par une perte nette. Elle s’ajoute au temps passé à reconstituer le dossier et au retard subi par le client.
Table des matières
D’une décision locale à une pratique harmonisée
À l’origine du changement, des réclamations de déclarants contestant des frais facturés pour des demandes de pièces ou pour des refus d’inscription. Plusieurs greffes ont alors fait l’objet de contrôles de la DDPP (Direction départementale de la protection des populations).
Dans une décision du 20 mars 2026 visant le greffe du tribunal des activités économiques de Versailles, la DDPP a retenu que le forfait prévu à l’article R. 743-140 du Code de commerce rémunère l’ensemble des diligences accomplies par le greffe sur une formalité. Deux règles en découlent :
Le greffe de Versailles applique ce fonctionnement depuis le 30 avril 2026. D’autres DDPP et plusieurs DREETS ont retenu la même interprétation du texte. Le Conseil national des greffiers a ensuite invité l’ensemble des greffes à aligner leurs pratiques : les émoluments sont désormais facturés de manière systématique, que la formalité soit validée ou refusée.
Rejet, régularisation, refus définitif : ce qui déclenche les frais
Dans le vocabulaire courant, le mot « rejet » désigne deux situations distinctes, dont les conséquences financières sont opposées.
|
Situation |
Ce que cela recouvre |
Coût pour le déposant |
|
Rejet avec demande de régularisation |
Le greffe signale une pièce manquante, une information erronée ou une incohérence. Le dossier reste ouvert et peut être complété. |
Aucun frais supplémentaire |
|
Refus définitif |
Faute de réponse complète dans les 15 jours, le greffe refuse l’inscription et clôt la formalité. |
Émoluments conservés, puis nouveaux émoluments pour redéposer |
Le rejet n’est donc plus, en soi, une source de coût. C’est la rapidité de la régularisation qui détermine si un dossier ne coûte rien de plus ou s’il coûte deux fois.
Ce que coûte un refus définitif
Les montants conservés par le greffe varient selon la nature de la formalité. Comme un nouveau dépôt donne lieu à un nouveau paiement, le coût réel d’un refus correspond au double des émoluments voir au triple s’il est rejeté une nouvelle fois…
|
Type de formalité |
Émoluments perdus en cas de refus |
|
Immatriculation |
53,16 € TTC |
|
Modification avec dépôt d’actes |
57,97 € TTC |
|
Bénéficiaires effectifs |
35,36 € TTC |
|
Dépôt d’actes |
8,82 € TTC |
|
Clôture de liquidation |
7,26 € TTC |
Montants indicatifs, hors frais d’annonce légale et hors honoraires.
À titre de comparaison, un rejet d’immatriculation était jusqu’ici facturé environ 1,30 € TTC. Le montant perdu en cas de refus définitif est aujourd’hui plus de 40 fois supérieur.
Rapporté à l’activité d’un cabinet, l’enjeu devient vite significatif. Une structure qui dépose 40 formalités par mois avec un taux de refus définitif de 3 % enregistre environ 14 refus sur l’année. S’il s’agit majoritairement de modifications avec dépôt d’actes, la perte d’émoluments dépasse 800 € par an, sans compter le temps passé à reprendre et redéposer ces dossiers.
Se pose enfin la question de la prise en charge. Si le refus résulte d’une pièce que le client n’a pas transmise alors qu’il avait été averti, la refacturation peut se justifier. Si le refus provient d’une erreur ou d’un retard du cabinet, la perte reste à sa charge. Clarifier ce point dans la lettre de mission évite des discussions délicates au moment de facturer.
Le délai de 15 jours : un compte à rebours à piloter
Le déclarant dispose de 15 jours pour répondre à une demande de régularisation. Dans les faits, la marge est plus courte : il faut souvent obtenir du client un justificatif, une signature ou un acte rectificatif, puis contrôler la réponse avant de la transmettre. Une notification qui reste trois jours sans être traitée a déjà consommé 20 % du délai.
Dès la réception d’une demande de régularisation, quelques réflexes permettent de sécuriser l’échéance :
Réduire les rejets dès la préparation du dossier
Moins de rejets, c’est aussi moins de régularisations à gérer dans l’urgence. Plusieurs contrôles avant dépôt réduisent nettement le risque :
Ces contrôles ont fait leurs preuves, mais ils restent difficiles à appliquer avec la même rigueur sur chaque dossier lorsque les dépôts s’enchaînent, en particulier pendant les périodes d’approbation des comptes.
Ce qu’il faut retenir
La régularisation est désormais gratuite, mais le refus définitif coûte le prix de la formalité, deux fois. Dans ce contexte, la maîtrise du délai de 15 jours et la qualité du dossier au moment du dépôt ont un impact direct sur la rentabilité des formalités.